
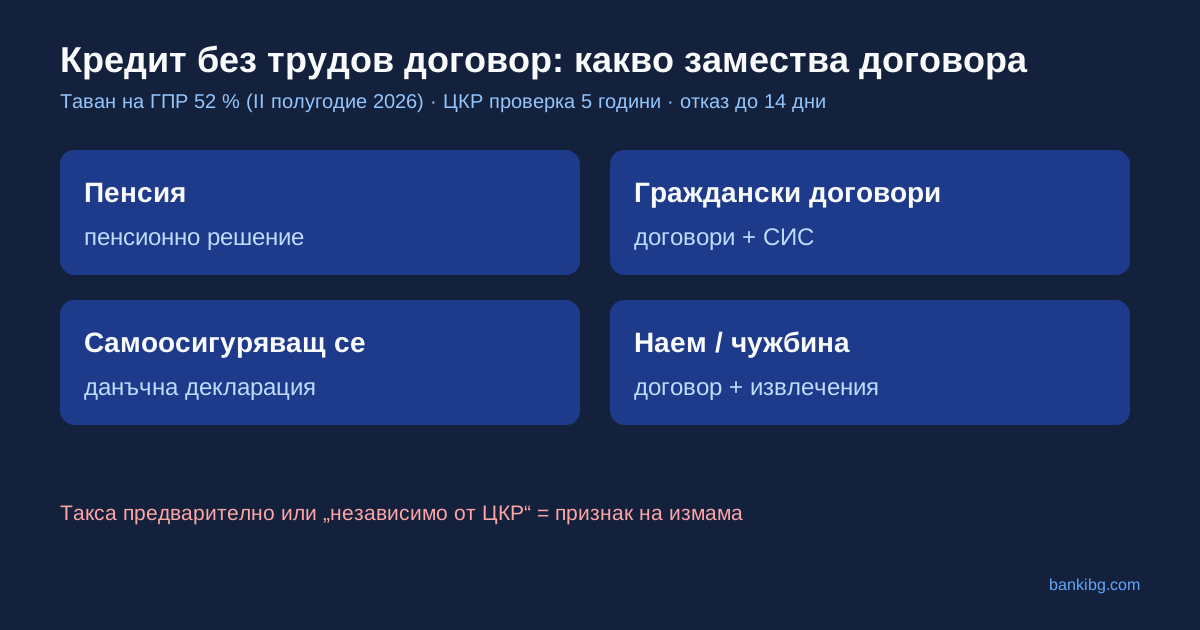
BEZDOGOVOR-BG-20260929Кредит без трудов договор в България може да получите, ако докажете друг редовен доход: пенсионно решение, граждански договори със сметка за изплатени суми, годишна данъчна декларация като самоосигуряващо се лице или банкови извлечения за последните 3–6 месеца с постъпления. Небанковите финансови институции са по-гъвкави за малки суми, но проверяват Централния кредитен регистър (ЦКР) за последните 5 години и не могат да ви начислят годишен процент на разходите (ГПР) над законовия таван: през второто полугодие на 2026 г. той е 52 %, пет пъти законната лихва от 10,40 %.
Затова „без трудов договор“ означава „с друго доказателство за доход“, а не „без проверка“. Оферта, която обещава кредит без никакъв доход и независимо от ЦКР срещу предварителна такса, е признак за измама. По-долу е какво приемат кредиторите вместо трудов договор, колко струва и как да проверите кредитора.
Какво приемат кредиторите вместо трудов договор
| Вид доход | Какво доказва дохода | Къде се приема |
|---|---|---|
| Пенсия | Актуално пенсионно решение, извлечение за постъпленията | Банки и небанкови институции |
| Граждански договори | Договорите и сметките за изплатени суми (СИС), извлечения | Небанкови институции; банки при по-дълга история |
| Самоосигуряващо се лице | Годишна данъчна декларация по чл. 50 от ЗДДФЛ | Банки и небанкови институции |
| Доход от наем | Договор за наем и годишна данъчна декларация | Обикновено като допълнителен доход |
| Работа в чужбина | Трудов договор с чуждестранния работодател и извлечения | Някои банки |
| Малки суми без документи за доход | Лична карта и банкова сметка с редовни постъпления | Част от небанковите институции |
Банката оценява не формата на договора, а колко стабилен е доходът. Шест месеца редовни постъпления по сметката често тежат повече от нов трудов договор с изпитателен срок. Ако доходът ви идва от няколко източника, подредете ги в едно извлечение и носете данъчната декларация: така кандидатурата е по-лесна за оценка и получавате по-малко откази, всеки от които остава като проверка в досието ви.
Колко може да струва
От 1 януари 2026 г. законната лихва вече не се изчислява от основния лихвен процент на БНБ, а от лихвения процент на Европейската централна банка по основните операции по рефинансиране плюс 8 процентни пункта. Размерът се определя на 1 януари и на 1 юли. На 1 юли 2026 г. лихвата на ЕЦБ беше 2,40 %, затова законната лихва за второто полугодие е 10,40 %, а таванът на ГПР по чл. 19 от Закона за потребителския кредит – 52 %. През първото полугодие, при 2,15 %, таванът беше 50,75 %.
| Период | Лихва на ЕЦБ към началото на периода | Законна лихва | Таван на ГПР (5 × законната лихва) |
|---|---|---|---|
| 01.01–30.06.2026 | 2,15 % | 10,15 % | 50,75 % |
| 01.07–31.12.2026 | 2,40 % | 10,40 % | 52,00 % |
ЕЦБ вдигна лихвата си на 2,65 % от 16 септември 2026 г., така че при следващото определяне на 1 януари 2027 г. таванът ще се повиши. Небанковите кредити за хора без стандартен трудов договор обикновено са близо до тавана; банковите потребителски кредити са многократно по-евтини, ако банката приеме дохода ви.
ЦКР: какво вижда кредиторът
Всички банки и вписаните в регистъра на БНБ финансови институции по чл. 3а от Закона за кредитните институции подават ежемесечно данни в ЦКР за всички отпуснати кредити, независимо от размера. Кредиторът вижда активните ви задължения, остатъка по тях, дали сте кредитополучател, съдлъжник или поръчител, и закъсненията над 30 дни за последните 5 години. Справката не съдържа доходи и не дава точков рейтинг.
Всеки може да поиска безплатна справка за себе си, която се изготвя в 14-дневен срок; по-бързата експресна справка е платена. Онлайн заявлението към БНБ изисква квалифициран електронен подпис на смарт карта, който съдържа ЕГН; облачни подписи не се приемат. Проверете справката, преди да кандидатствате: при просрочия шансовете са малки, а всеки отказ е загубено време. Какви възможности остават при лоша история, разгледахме в статията за бързи кредити с лошо ЦКР.
Как да проверите кредитора
Потребителски кредити могат да отпускат само банки и финансови институции, вписани в регистъра на БНБ. Ако договорът е сключен с лице, което не е вписано, или без ясно посочен ГПР, той противоречи на Закона за потребителския кредит и се смята за недействителен; тогава дължите само получената главница, без лихви и такси. Това не е причина да рискувате: нерегистрираните кредитори са извън надзора на БНБ и Комисията за защита на потребителите (КЗП) и често събират вземанията си с незаконни методи.
Признаци на измама: искане за такса преди отпускането, „посредник“, който гарантира одобрение независимо от ЦКР, искане на снимка на лична карта и данни за онлайн банкиране по телефона или в социалните мрежи. Истинският кредитор приспада таксите си от кредита или ги включва в погасителния план.
Правата ви след подписването
- Можете да се откажете от договора за потребителски кредит в срок от 14 дни без да посочвате причина и без неустойка; уведомлението се изпраща писмено, а главницата и лихвата за изминалите дни се връщат в срок до 30 дни.
- Първо подайте писмено възражение до кредитора, който трябва да отговори в 30-дневен срок; след това можете да подадете жалба до КЗП онлайн или чрез мобилното ѝ приложение или да се обърнете към помирителната комисия за спорове.
Ако ви трябва малка сума бързо, вижте как работят онлайн кредитите в статията за бърз кредит онлайн, а пенсионерите – специфичните условия в статията за бърз кредит за пенсионери.