
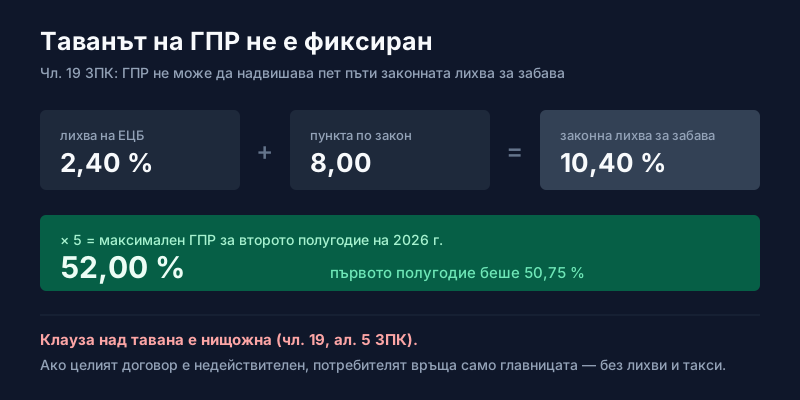
BARZKREDIT-BG-20260908Има едно число, което решава дали онлайн офертата пред вас изобщо е законна: 52,00 % — това е максималният ГПР за потребителски кредит през второто полугодие на 2026 г. Таванът не е фиксиран в закона, а се изчислява: чл. 19 от ЗПК го определя като пет пъти законната лихва за забава, а от 1 януари 2026 г. тя се формира от лихвата по основните операции по рефинансиране на ЕЦБ плюс 8 процентни пункта. Затова стойността се сменя през годината, а офертите, които я надвишават, не са „скъпи“ — те са нищожни.
И още нещо, което променя пазара след два месеца: новият Закон за потребителския кредит, одобрен от Министерския съвет на 27 август 2026 г., въвежда отделен таван от 20 % върху общия разход за заемите със срок до един месец и трябва да се прилага от 20 ноември 2026 г.
Колко точно е таванът и как се смята
| Период на 2026 г. | Лихва на ЕЦБ | Законна лихва за забава | Максимален ГПР |
|---|---|---|---|
| Първо полугодие | 2,15 % | 10,15 % | 50,75 % |
| Второ полугодие (от 1 юли) | 2,40 % | 10,40 % | 52,00 % |
Практическото следствие е просто: не запомняйте процент, а проверявайте в кой период е сключен договорът. Кредит от февруари се мери спрямо 50,75 %, кредит от септември — спрямо 52,00 %. И вижте ГПР, а не лихвата: ГПР е числото, което по закон събира всички разходи по кредита.
Какво следва, ако таванът е надвишен
Тук законът е далеч по-силен, отколкото повечето хора предполагат. Съгласно чл. 19, ал. 5 от ЗПК клаузите, които надвишават тавана, се считат за нищожни. По ал. 6 надвзетите суми се удържат при следващите плащания по кредита — тоест не е нужно да съдите кредитора, за да спрете надплащането.
Има и по-тежък сценарий за кредитора. Когато ГПР е посочен неправилно — например защото част от разходите са укрити и не са включени в него — съдът може да обяви целия договор за недействителен по чл. 22. Тогава се прилага чл. 23 от ЗПК: потребителят връща само чистата стойност на кредита, тоест главницата, и не дължи лихва, такси или каквито и да е други разходи. Заради това укриването на такси е рисково точно за кредитора, а не само за клиента.
Трите схеми, които съдът обявява за нищожни
Съдилищата в България и Съдът на ЕС системно отменят едни и същи конструкции, с които се заобикаля таванът. Ако видите някоя от тях в договора, вече знаете как е квалифицирана:
- Такса за „експресно разглеждане“ или „бързо одобрение“. Изкуствено висока такса за обработка, понякога съизмерима със самия кредит. Разходът е пряко свързан с кредитното правоотношение, значи мястото му е в ГПР; изключването му, за да изглежда ГПР нисък, се третира като заблуждаваща търговска практика.
- Неустойка за непредоставен поръчител. Клауза, която иска поръчител или банкова гаранция в срок от няколко дни, а при неизпълнение начислява ежедневна неустойка. Съдът я приема за нищожна поради заобикаляне на закона по чл. 21, ал. 1 ЗПК — по същество това е скрито лихвено плащане над тавана.
- Задължително поръчителство или застраховка от определена фирма. С Решение по дело C-337/23 от 13 март 2025 г. Съдът на ЕС постанови изрично, че разходът за наложено поръчителство задължително влиза в ГПР. Ако не е включен, ГПР е посочен неправилно и договорът е недействителен — а клиентът дължи само главницата.
Как да проверите кредитора за две минути
Небанковите кредитори подлежат на вписване в регистъра на БНБ по чл. 3а от Закона за кредитните институции. Проверката е безплатна и отнема по-малко време от попълването на самото заявление за кредит. Ако дружеството липсва в регистъра, то няма право да извършва кредитна дейност по занятие — това е административно нарушение, което може да доведе до прекратяване на дейността по съдебен ред. Търсете по фирменото наименование от договора, а не по търговската марка на сайта: те често се различават.
От 20 ноември 2026 г. към това се добавя втори регистър: небанковите кредитори и посредниците, които не се контролират от БНБ, минават на разрешителен режим към Комисията за защита на потребителите, която ще поддържа собствен публичен списък.
Какво се промени с еврото
България е в еврозоната от 1 януари 2026 г., а превалутирането мина по фиксирания курс 1,95583 лева за 1 евро. За кредитополучателите има три конкретни последици.
Първо, законът гарантира, че новият лихвен процент в евро не може да бъде по-висок от този преди превалутирането. Ако стойността на новия индекс е по-висока, банката е длъжна да намали фиксираната надбавка за оставащия срок, така че плащането да не се увеличи. Второ, БНБ преустанови публикуването на основния лихвен процент, затова кредитите с плаваща лихва, вързани за него, преминаха към EURIBOR — тримесечен при стандартните кредити и едномесечен при револвиращите и овърдрафтите. Между другото, SOFIBOR не е бил заменен сега: БНБ спря да го изчислява още на 1 юли 2018 г., така че ако някой ви обяснява промяната с него, информацията му е остаряла със седем години.
Трето, двойното обозначаване на цените в лева и евро беше задължително от 8 август 2025 г. до 8 август 2026 г. включително и вече е приключило — от този момент цените могат да се изписват само в евро. Проверявайте сумите в договора именно в евро.
Какво влиза в сила на 20 ноември 2026 г.
Новият ЗПК транспонира Директива (ЕС) 2023/2225 и към момента е законопроект: одобрен е от Министерския съвет на 27 август 2026 г. и предстои гласуване в Народното събрание, но правилата трябва да се прилагат от 20 ноември 2026 г. За пазара на бързи кредити промените са съществени:
| Какво се променя | Сега | От 20 ноември 2026 г. |
|---|---|---|
| Обхват на защитата | По действащия ЗПК | Кредити до 100 000 евро, изрично и заемите под 200 евро, и „купи сега, плати по-късно“ |
| Кредити със срок до 1 месец | Само общият таван на ГПР | Отделен таван от 20 % върху общия разход |
| Надзор над небанковите кредитори | Регистър на БНБ по чл. 3а ЗКИ | Плюс разрешителен режим и публичен регистър към КЗП |
| Обвързани продажби и предварително отметнати съгласия | Оспорват се по съдебен ред | Изрично забранени |
| Санкции | По действащия режим | От 3 000 до 500 000 евро |
Ако обмисляте заем със срок до заплата, това е причина да не бързате: същият продукт след 20 ноември попада под отделен таван. Разликата между двата режима е разгледана подробно в материала за кредитите до заплата, а ако сравнявате оферти по вноска, използвайте калкулатора за потребителски кредит, вече в евро.
Какво да проверите, преди да натиснете „кандидатствай“
Четири неща, всяко от които е проверимо преди подписване. Дали ГПР в офертата е под тавана за текущия период. Дали фирмата е в регистъра на БНБ под името от договора. Дали в общата сума не е добавена такса за експресно разглеждане, неустойка за поръчител или задължителна застраховка — и ако е добавена, дали влиза в обявения ГПР. И дали сумите са в евро, защото двойното обозначаване вече не се прилага. Обещанията за одобрение при всякакви обстоятелства обикновено се плащат именно чрез тези добавки.