
Спешен кредит наистина може да бъде отпуснат за минути: одобрението при CashCredit е до 6 минути, при Ferratum до 10, при Vivus до 15, а Credissimo превежда сумата до половин час. Цената на тази скорост обаче е фиксирана и се вижда веднага — компаниите работят плътно под законовия таван, с ГПР между 43 % и 50,75 %.
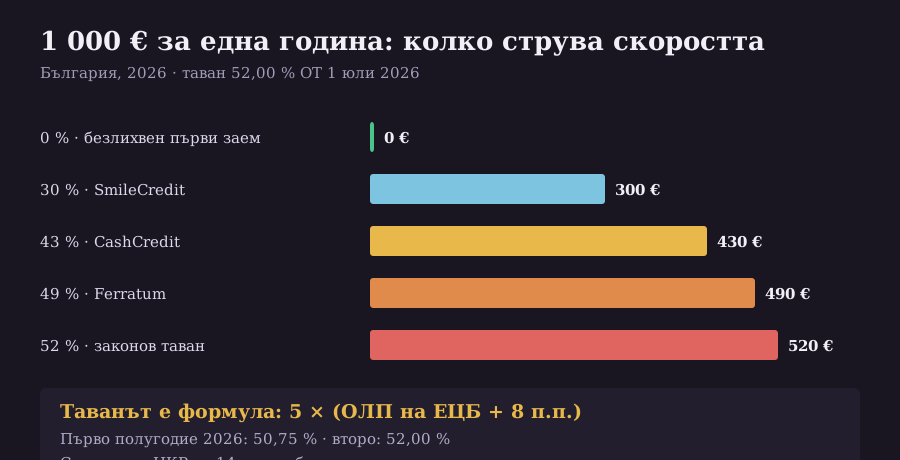
Таванът не е избор на пазара, а формула: пет пъти законната лихва за забава, която се изчислява като основния лихвен процент на ЕЦБ плюс 8 процентни пункта и се преизчислява на 1 януари и 1 юли. Затова през първото полугодие на 2026 г. максималният ГПР беше 50,75 %, а от 1 юли 2026 г. е 52,00 %. На заем от 1 000 € за една година това е между 430 € и 520 € оскъпяване.
Кой колко иска и за колко време одобрява
| Компания | ГПР | Одобрение | Първи заем |
|---|---|---|---|
| SmileCredit | около 30 % (за 200 €) | — | — |
| CreDirect | около 38 % (за 200 €) | — | — |
| CashCredit | около 43 % (за 200 €) | до 6 минути | — |
| Ferratum | около 49 % | до 10 минути | безлихвен до 500 € |
| Vivus | 49,1 % | до 15 минути | безлихвен до 400 € |
| Credissimo | до 50,75 % | моментално, превод до 30 минути | безлихвен до 3 000 € |
| Viva Credit | до 50,75 % | в рамките на деня | — |
| Законов таван | 52,00 % от 1 юли 2026 | — | — |
Прочетете последната колона внимателно, защото там е единствената наистина евтина оферта на този пазар. Безлихвеният първи заем е с 0 % ГПР само ако бъде върнат в срок — при просрочие или при следващ заем цената скача до близо 50 %. Тоест офертата е реална, но е еднократна, и решението „ще го върна следващия месец“ струва разликата между 0 € и около 500 € на 1 000 €.
Септември 2026: какво да свършите преди 20 ноември
Ако предстои да теглите бърз кредит тази есен, два срока са важни едновременно — единият е ваш, другият на пазара:
| Дата | Какво се случва | Какво значи за вас |
|---|---|---|
| вече в сила от 1 юли 2026 | таванът на ГПР е 52,00 % | договор от юни се мери с 50,75 %, от юли — с 52,00 % |
| 1 януари 2027 | ново преизчисляване на законната лихва | таванът пак ще се промени, нагоре или надолу |
| планово от 20 ноември 2026 | нов Закон за потребителския кредит | по-широк обхват и забрана да се рекламира бързината |
Важно уточнение по третия ред: законопроектът е одобрен от Министерския съвет, но към момента не е приет от Народното събрание. Датата 20 ноември е планова, а не факт, и е разумно да я проверите отново, преди да разчитате на новите защити.
Как се движи таванът и защо това ви засяга
| Период | ОЛП на ЕЦБ | Законна лихва за забава | Максимален ГПР |
|---|---|---|---|
| 1 януари – 30 юни 2026 | 2,15 % | 10,15 % | 50,75 % |
| от 1 юли 2026 | 2,40 % | 10,40 % | 52,00 % |
Формулата е ОЛП на ЕЦБ плюс 8 процентни пункта за законната лихва, умножено по пет за тавана на ГПР. Практическото следствие е просто: договор, подписан през юни, и договор, подписан през август, се мерят с различен таван. Ако проверявате стар договор, гледайте тавана от полугодието, в което е сключен, а не днешния.
Проверете ЦКР, преди да кандидатствате — безплатно е
Централният кредитен регистър на БНБ показва всички ваши задължения така, както ги вижда кредиторът. Справка се вади на три начина: на място в София на ул. „Славянска“ № 6, по пощата с нотариално заверено заявление, или онлайн през сайта на БНБ с квалифициран електронен подпис на смарт карта — облачен подпис засега не се поддържа, а БНБ не изпраща справки по имейл.
| Срок на изготвяне | Онлайн | На хартия |
|---|---|---|
| до 14 дни | безплатно | безплатно |
| до 7 работни дни | 0,51 € | 1,02 € |
| до 24 часа | 2,55 € | 5,11 € |
| до 4 работни часа | 5,11 € | 10,22 € |
Данните за просрочие се пазят 5 години (60 отчетни месеца), независимо дали заемът е погасен, и се заличават автоматично месец по месец. Закъснението попада в историческата част само ако надхвърли 30 дни — тоест забавяне от седмица не оставя следа, а от 31 дни остава за пет години. Кредиторите подават данни ежемесечно, така че между просрочието и отразяването му минава до месец. Ако ЦКР вече показва просрочия, вижте какви са реалните ви опции в потребителски кредит с лошо ЦКР.
Какво ще се промени с новия Закон за потребителския кредит
Законопроектът, който въвежда европейската директива CCD2, се предвижда да започне да се прилага от 20 ноември 2026 г. Към момента той е одобрен от Министерския съвет, но все още не е приет от Народното събрание, така че датата е планова, а не окончателна. Заложените промени са съществени именно за бързите кредити:
- По-широк обхват: включват се схемите „купи сега, плати по-късно“, заемите под 200 €, овърдрафтите с едномесечен срок, безлихвеното финансиране и договорите за ремонт без ипотека до 75 000 €.
- Оценка по доходи и разходи, а не само по кредитна история, със задължение за отказ при риск от неплащане. Изрично се забранява използването на данни от социални мрежи, а при изцяло автоматизиран отказ потребителят има право на човешка намеса.
- Реклама: всички параметри — лихва, ГПР, обща сума, вноски — трябва да са с еднакъв шрифт по вид, размер и формат; въвеждат се предупреждения, подобни на тези при тютюневите изделия.
- Забранява се изтъкването на „лекотата“ и „бързината“ на получаване на парите — тоест самото обещание, с което този пазар се рекламира днес.
- Край на мълчаливото съгласие: забраняват се предварително отметнати полета за платени допълнителни услуги и изпращането на непоискани кредитни карти.
Проверка за пет минути, преди да подпишете
- Сравнявайте ГПР, не лихвата. Разликата между 30 % и 50,75 % на 1 000 € е около 208 € за година.
- Ако използвате безлихвена първа оферта, запишете си падежа. Един пропуснат срок превръща 0 % в близо 50 %.
- Извадете справка от ЦКР предварително — до 14 дни е безплатна.
- Проверете дали кредиторът е вписан в регистъра на БНБ по Наредба № 26 за финансовите институции.
- Пресметнете общата дължима сума, а не вноската. Кратък срок и висок ГПР дават малка вноска и голямо оскъпяване.
Всички ГПР са оферти от 2026 г. и се променят; таванът, ЦКР и сроковете за съхранение се менят рядко и определят рамката, в която компаниите изобщо могат да ценообразуват. За сравнение на офертите вижте и страниците за бързи кредити онлайн и кредит до заплата.
Междувременно най-полезното нещо, което можете да направите безплатно, остава справката от ЦКР в 14-дневен срок. Тя показва точно това, което вижда кредиторът, и в половината случаи обяснява защо офертата е близо до тавана, а не в долната половина на диапазона. Ако в справката има просрочие над 30 дни, то ще стои пет години и никакво договаряне няма да го премахне.
И последно за безлихвените оферти: те са единствената част от този пазар, където цената наистина може да бъде нула, но условието е един-единствен спазен падеж. Затова, ако тегленето е спешно, а връщането зависи от плащане, което още не е получено, по-честно е да смятате с около 50 % ГПР, а нулата да приемете като бонус, ако се получи.